Domain buchhaltungsservice24.de kaufen?
Wir ziehen mit dem Projekt
buchhaltungsservice24.de um.
Sind Sie am Kauf der Domain
buchhaltungsservice24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltungsservice24.de kaufen?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **


Ähnliche Suchbegriffe für Forschung
Top-Angebote
Produkte zum Begriff Forschung:
-
OSRAM 150W XBO CR OFR – Kurzbogenlampe für optische Systeme & ForschungOsram Xenon-Kurzbogenlampe XBO 150W/CR OFR Die Osram XBO 150W/CR OFR ist eine Hochdruck-Xenon-Kurzbogenlampe, die speziell für anspruchsvolle mikroskopische und optische Anwendungen entwickelt wurde. Sie liefert eine extrem hohe Leuchtdichte als punktförmige Lichtquelle und sorgt für eine stabile, tageslichtähnliche Farbtemperatur mit sehr hoher Farbwiedergabe. Typisch ist ihr Einsatz in wissenschaftlichen Mikroskopen und Präzisions-Lichtsystemen. Technische Daten Lampenleistung: 125–150 W Lampenspannung: 15–18 V (Betrieb typisch ca. 17,5 V) Nennstrom: 8500 mA Sockel: SFc12-4 Lichtstrom: ca. 2900 lm Durchmesser: 20 mm Länge: 150 mm Lebensdauer: ca. 1200 h Farbtemperatur: ca. 6000 K (Daylight) Farbwiedergabeindex: Ra > 95 Lichtcharakteristik: sehr hohe Leuchtdichte (Punktlichtquelle) Spektrum: kontinuierlich im sichtbaren Bereich Lichtbogen: stabil Sofortstart: ja Wiederzündung: Heißwiederzündung möglich Dimmbarkeit: ja Betrieb: nur in geschlossenen, speziell vorgesehenen Gehäusen Diese Lampe wird vor allem in Mikroskopie-Systemen (z. B. Olympus-Lampengehäusen) sowie in hochpräzisen optischen Anwendungen eingesetzt, bei denen maximale Lichtqualität, Stabilität und Farbtreue erforderlich sind.546,76 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
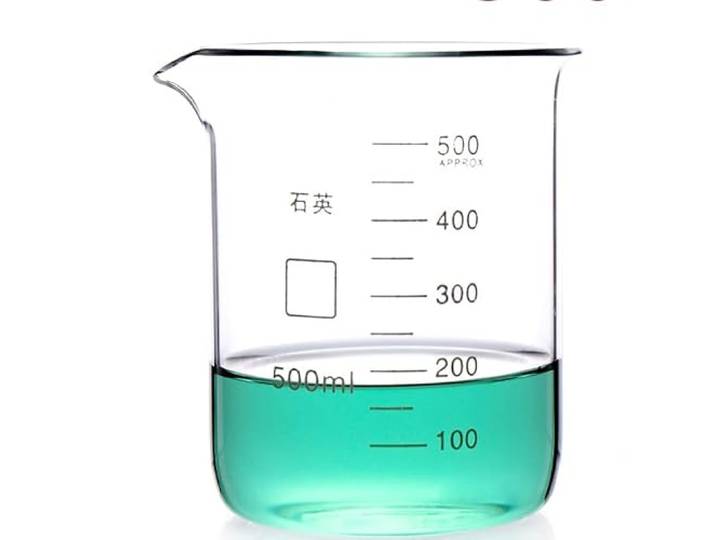
Quarzbecher, Messbecher aus transparentem, for chemische Forschung und Bildungslabore(50ml(3pcs))Quarzbecher, Messbecher aus transparentem, for chemische Forschung und Bildungslabore(50ml(3pcs)). AUSGEZEICHNETE TEMPERATURBESTÄNDIGKEIT: Dieser Quarzbecher unterstützt den langfristigen Einsatz unter 1100 °C und den kurzfristigen Einsatz unter 1450 °C, mit einem Schmelzpunkt nahe 1730 °C, ideal for Hochtemperatur-Laboranwendungen. ÜBERLEGENE OPTISCHE KLARHEIT: Mit einer Durchlässigkeit for sichtbares Licht von über 93 % und einer spektralen Durchlässigkeit for ultraviolettes Licht von über 80 % gewährleistet dieser Messbecher aus transparentem eine klare Beobachtung der Proben während der Experimente. STARKE BESTÄNDIGKEIT: Dieser aus hochreinem Quarz gefertigte Becher widersteht starken Säuren (außer Flusssäure) und bietet eine hervorragende Isolierung, wodurch Zuverlässigkeit in anspruchsvollen chemischen Umgebungen gewährleistet wird. MEHRERE KAPAZITÄTSOPTIONEN: Erhältlich in den Spezifikationen 25 ml (3er-Packung), 200 ml (2er-Packung) und 300 ml (1er-Packung), um verschiedenen Labormessanforderungen gerecht zu werden. VIELSEITIGES LABORWERKZEUG: Dieser Quarz-Messbecher eignet sich for Chemie-, Forschungs- und Bildungslabore und bietet genaue Messungen und ist langlebig for die tägliche wissenschaftliche Arbeit. Farbe:One Color228,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Gibt es in der Berufsschule auch Fächer wie Rechnungswesen und Betriebswirtschaft?
Ja, in der Berufsschule werden in der Regel auch Fächer wie Rechnungswesen und Betriebswirtschaft unterrichtet. Diese Fächer vermitteln den Schülern grundlegende Kenntnisse über betriebswirtschaftliche Zusammenhänge und bereiten sie auf kaufmännische Tätigkeiten vor. **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Wie unterscheiden sich die Prinzipien der doppelten Buchführung von der einfachen Buchführung im Rechnungswesen? Welche Vorteile bringt die doppelte Buchführung mit sich?
Die doppelte Buchführung basiert auf dem Grundsatz der doppelten Erfassung von Geschäftsvorfällen, während die einfache Buchführung nur eine einseitige Erfassung vornimmt. In der doppelten Buchführung werden alle Geschäftsvorfälle sowohl auf der Soll- als auch auf der Haben-Seite erfasst, um die Bilanzsumme auszugleichen. Die doppelte Buchführung bietet eine genauere und transparentere Darstellung der finanziellen Situation eines Unternehmens, ermöglicht eine bessere Kontrolle über die Finanzen und erleichtert die Erstellung von aussagekräftigen Abschlüssen. **
1. Welche Bestandteile gehören zum Jahresabschluss eines Unternehmens? 2. Warum ist der Jahresabschluss für die Bilanzierung und Transparenz eines Unternehmens wichtig?
1. Zum Jahresabschluss eines Unternehmens gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss ist wichtig für die Bilanzierung, um die finanzielle Lage und den Erfolg des Unternehmens darzustellen. Er dient auch der Transparenz gegenüber Investoren, Gläubigern und anderen Stakeholdern. **
Top-Angebote
Produkte zum Begriff Forschung:
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Gibt es in der Berufsschule auch Fächer wie Rechnungswesen und Betriebswirtschaft?
Ja, in der Berufsschule werden in der Regel auch Fächer wie Rechnungswesen und Betriebswirtschaft unterrichtet. Diese Fächer vermitteln den Schülern grundlegende Kenntnisse über betriebswirtschaftliche Zusammenhänge und bereiten sie auf kaufmännische Tätigkeiten vor. **
Ähnliche Suchbegriffe für Forschung
-
OSRAM 150W XBO CR OFR – Kurzbogenlampe für optische Systeme & ForschungOsram Xenon-Kurzbogenlampe XBO 150W/CR OFR Die Osram XBO 150W/CR OFR ist eine Hochdruck-Xenon-Kurzbogenlampe, die speziell für anspruchsvolle mikroskopische und optische Anwendungen entwickelt wurde. Sie liefert eine extrem hohe Leuchtdichte als punktförmige Lichtquelle und sorgt für eine stabile, tageslichtähnliche Farbtemperatur mit sehr hoher Farbwiedergabe. Typisch ist ihr Einsatz in wissenschaftlichen Mikroskopen und Präzisions-Lichtsystemen. Technische Daten Lampenleistung: 125–150 W Lampenspannung: 15–18 V (Betrieb typisch ca. 17,5 V) Nennstrom: 8500 mA Sockel: SFc12-4 Lichtstrom: ca. 2900 lm Durchmesser: 20 mm Länge: 150 mm Lebensdauer: ca. 1200 h Farbtemperatur: ca. 6000 K (Daylight) Farbwiedergabeindex: Ra > 95 Lichtcharakteristik: sehr hohe Leuchtdichte (Punktlichtquelle) Spektrum: kontinuierlich im sichtbaren Bereich Lichtbogen: stabil Sofortstart: ja Wiederzündung: Heißwiederzündung möglich Dimmbarkeit: ja Betrieb: nur in geschlossenen, speziell vorgesehenen Gehäusen Diese Lampe wird vor allem in Mikroskopie-Systemen (z. B. Olympus-Lampengehäusen) sowie in hochpräzisen optischen Anwendungen eingesetzt, bei denen maximale Lichtqualität, Stabilität und Farbtreue erforderlich sind.546,76 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Quarzbecher, Messbecher aus transparentem, for chemische Forschung und Bildungslabore(50ml(3pcs))Quarzbecher, Messbecher aus transparentem, for chemische Forschung und Bildungslabore(50ml(3pcs)). AUSGEZEICHNETE TEMPERATURBESTÄNDIGKEIT: Dieser Quarzbecher unterstützt den langfristigen Einsatz unter 1100 °C und den kurzfristigen Einsatz unter 1450 °C, mit einem Schmelzpunkt nahe 1730 °C, ideal for Hochtemperatur-Laboranwendungen. ÜBERLEGENE OPTISCHE KLARHEIT: Mit einer Durchlässigkeit for sichtbares Licht von über 93 % und einer spektralen Durchlässigkeit for ultraviolettes Licht von über 80 % gewährleistet dieser Messbecher aus transparentem eine klare Beobachtung der Proben während der Experimente. STARKE BESTÄNDIGKEIT: Dieser aus hochreinem Quarz gefertigte Becher widersteht starken Säuren (außer Flusssäure) und bietet eine hervorragende Isolierung, wodurch Zuverlässigkeit in anspruchsvollen chemischen Umgebungen gewährleistet wird. MEHRERE KAPAZITÄTSOPTIONEN: Erhältlich in den Spezifikationen 25 ml (3er-Packung), 200 ml (2er-Packung) und 300 ml (1er-Packung), um verschiedenen Labormessanforderungen gerecht zu werden. VIELSEITIGES LABORWERKZEUG: Dieser Quarz-Messbecher eignet sich for Chemie-, Forschungs- und Bildungslabore und bietet genaue Messungen und ist langlebig for die tägliche wissenschaftliche Arbeit. Farbe:One Color228,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
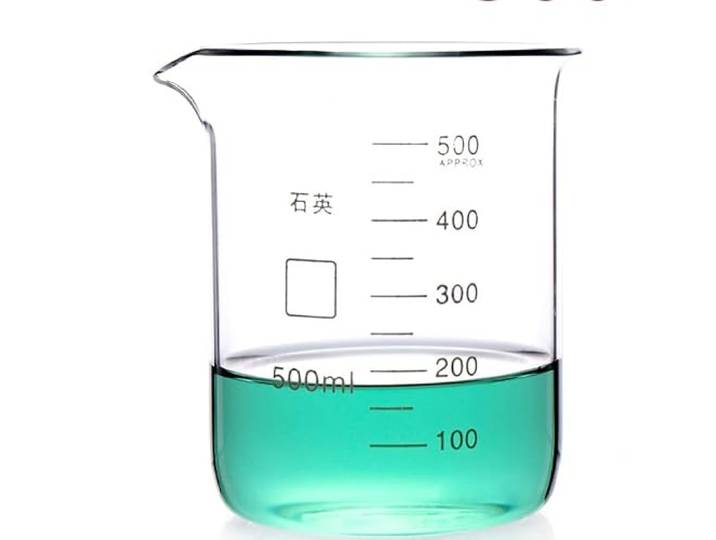
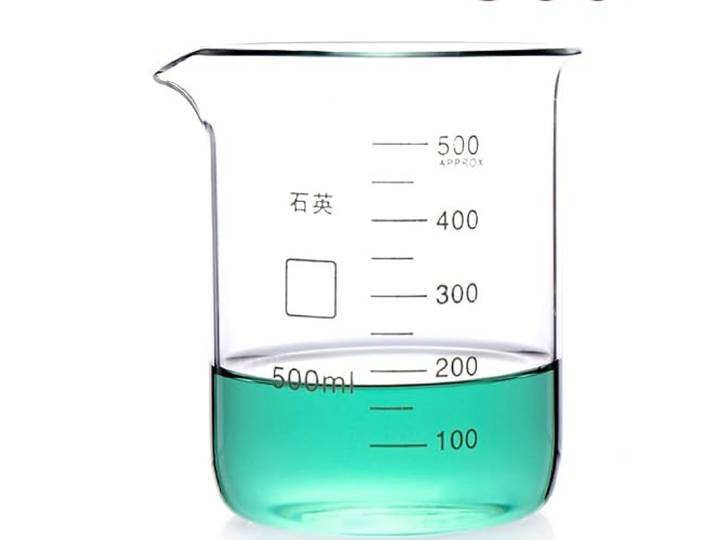
Quarzbecher, Messbecher aus transparentem, for chemische Forschung und Bildungslabore(500ml(1pcs))Quarzbecher, Messbecher aus transparentem, for chemische Forschung und Bildungslabore(500ml(1pcs)). AUSGEZEICHNETE TEMPERATURBESTÄNDIGKEIT: Dieser Quarzbecher unterstützt den langfristigen Einsatz unter 1100 °C und den kurzfristigen Einsatz unter 1450 °C, mit einem Schmelzpunkt nahe 1730 °C, ideal for Hochtemperatur-Laboranwendungen. ÜBERLEGENE OPTISCHE KLARHEIT: Mit einer Durchlässigkeit for sichtbares Licht von über 93 % und einer spektralen Durchlässigkeit for ultraviolettes Licht von über 80 % gewährleistet dieser Messbecher aus transparentem eine klare Beobachtung der Proben während der Experimente. STARKE BESTÄNDIGKEIT: Dieser aus hochreinem Quarz gefertigte Becher widersteht starken Säuren (außer Flusssäure) und bietet eine hervorragende Isolierung, wodurch Zuverlässigkeit in anspruchsvollen chemischen Umgebungen gewährleistet wird. MEHRERE KAPAZITÄTSOPTIONEN: Erhältlich in den Spezifikationen 25 ml (3er-Packung), 200 ml (2er-Packung) und 300 ml (1er-Packung), um verschiedenen Labormessanforderungen gerecht zu werden. VIELSEITIGES LABORWERKZEUG: Dieser Quarz-Messbecher eignet sich for Chemie-, Forschungs- und Bildungslabore und bietet genaue Messungen und ist langlebig for die tägliche wissenschaftliche Arbeit. Farbe:One Color212,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Quarzbecher, Messbecher aus transparentem, for chemische Forschung und Bildungslabore(30ml(3pcs))Quarzbecher, Messbecher aus transparentem, for chemische Forschung und Bildungslabore(30ml(3pcs)). AUSGEZEICHNETE TEMPERATURBESTÄNDIGKEIT: Dieser Quarzbecher unterstützt den langfristigen Einsatz unter 1100 °C und den kurzfristigen Einsatz unter 1450 °C, mit einem Schmelzpunkt nahe 1730 °C, ideal for Hochtemperatur-Laboranwendungen. ÜBERLEGENE OPTISCHE KLARHEIT: Mit einer Durchlässigkeit for sichtbares Licht von über 93 % und einer spektralen Durchlässigkeit for ultraviolettes Licht von über 80 % gewährleistet dieser Messbecher aus transparentem eine klare Beobachtung der Proben während der Experimente. STARKE BESTÄNDIGKEIT: Dieser aus hochreinem Quarz gefertigte Becher widersteht starken Säuren (außer Flusssäure) und bietet eine hervorragende Isolierung, wodurch Zuverlässigkeit in anspruchsvollen chemischen Umgebungen gewährleistet wird. MEHRERE KAPAZITÄTSOPTIONEN: Erhältlich in den Spezifikationen 25 ml (3er-Packung), 200 ml (2er-Packung) und 300 ml (1er-Packung), um verschiedenen Labormessanforderungen gerecht zu werden. VIELSEITIGES LABORWERKZEUG: Dieser Quarz-Messbecher eignet sich for Chemie-, Forschungs- und Bildungslabore und bietet genaue Messungen und ist langlebig for die tägliche wissenschaftliche Arbeit. Farbe:One Color175,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Wie unterscheiden sich die Prinzipien der doppelten Buchführung von der einfachen Buchführung im Rechnungswesen? Welche Vorteile bringt die doppelte Buchführung mit sich?
Die doppelte Buchführung basiert auf dem Grundsatz der doppelten Erfassung von Geschäftsvorfällen, während die einfache Buchführung nur eine einseitige Erfassung vornimmt. In der doppelten Buchführung werden alle Geschäftsvorfälle sowohl auf der Soll- als auch auf der Haben-Seite erfasst, um die Bilanzsumme auszugleichen. Die doppelte Buchführung bietet eine genauere und transparentere Darstellung der finanziellen Situation eines Unternehmens, ermöglicht eine bessere Kontrolle über die Finanzen und erleichtert die Erstellung von aussagekräftigen Abschlüssen. **
-
1. Welche Bestandteile gehören zum Jahresabschluss eines Unternehmens? 2. Warum ist der Jahresabschluss für die Bilanzierung und Transparenz eines Unternehmens wichtig?
1. Zum Jahresabschluss eines Unternehmens gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss ist wichtig für die Bilanzierung, um die finanzielle Lage und den Erfolg des Unternehmens darzustellen. Er dient auch der Transparenz gegenüber Investoren, Gläubigern und anderen Stakeholdern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.