Domain buchhaltungsservice24.de kaufen?
Wir ziehen mit dem Projekt
buchhaltungsservice24.de um.
Sind Sie am Kauf der Domain
buchhaltungsservice24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltungsservice24.de kaufen?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
Ähnliche Suchbegriffe für Wartung
Top-Angebote
Produkte zum Begriff Wartung:
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Gibt es in der Berufsschule auch Fächer wie Rechnungswesen und Betriebswirtschaft?
Ja, in der Berufsschule werden in der Regel auch Fächer wie Rechnungswesen und Betriebswirtschaft unterrichtet. Diese Fächer vermitteln den Schülern grundlegende Kenntnisse über betriebswirtschaftliche Zusammenhänge und bereiten sie auf kaufmännische Tätigkeiten vor. **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **

Wie unterscheiden sich die Prinzipien der doppelten Buchführung von der einfachen Buchführung im Rechnungswesen? Welche Vorteile bringt die doppelte Buchführung mit sich?
Die doppelte Buchführung basiert auf dem Grundsatz der doppelten Erfassung von Geschäftsvorfällen, während die einfache Buchführung nur eine einseitige Erfassung vornimmt. In der doppelten Buchführung werden alle Geschäftsvorfälle sowohl auf der Soll- als auch auf der Haben-Seite erfasst, um die Bilanzsumme auszugleichen. Die doppelte Buchführung bietet eine genauere und transparentere Darstellung der finanziellen Situation eines Unternehmens, ermöglicht eine bessere Kontrolle über die Finanzen und erleichtert die Erstellung von aussagekräftigen Abschlüssen. **
1. Welche Bestandteile gehören zum Jahresabschluss eines Unternehmens? 2. Warum ist der Jahresabschluss für die Bilanzierung und Transparenz eines Unternehmens wichtig?
1. Zum Jahresabschluss eines Unternehmens gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss ist wichtig für die Bilanzierung, um die finanzielle Lage und den Erfolg des Unternehmens darzustellen. Er dient auch der Transparenz gegenüber Investoren, Gläubigern und anderen Stakeholdern. **
Top-Angebote
Produkte zum Begriff Wartung:
-
Ricoh 1 Präventive Wartung1 Präventive Wartung für Low-Vol und Mid-Vol ProduktionsscannerFür Low-Vol und Mid-Vol Produktionsscanner: 1 Präventive Wartung vor Ort. Beinhaltet nur den Arbeitsaufwand. Kosten für Teile sind nur enthalten, wenn der Scanner durch eine Garantie, eine erweiterte Garantie oder einen Service Plan abgedeckt ist. Durch den Benutzer austauschbare Verbrauchsmaterialien sind nicht enthalten.631,12 €*Versand: 8,93 €Sichere Weiterleitung zum Anbieter
-
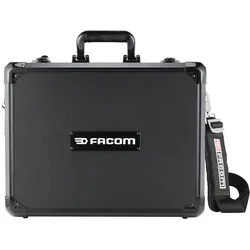
FACOM Bestückter Werkzeugkoffer "Wartung"Bestückter Werkzeugkoffer "Wartung", 181-tlg.Produktstärken:Verstärkte Metall-/AluminiumteileVerstärkte ScharniereSchulterträgerMix & Match mit bestehenden ModulenABS MaterialVS FiberplattenTechnische Daten:L [mm]: 250B [mm]: 66H [mm]: 24[kg]: 0,69Lieferumfang:Schlitz-Schraubenzieher (BT): 3X50 mm - 3X75 mm - 6,5X150 mm - 8X175 mm - 4X100 mm - 5,5X125 mmParallel®-Schraubenzieher (BT): 4X100 m - 5,5X125 mmPhillips®-Schraubenzieher (BT): PH1X100 mm - PH2X125 mmPozidriv®-Schraubendreher (BTD): PZ1X100 m - PZ2X125 mmUniversalzange 180 mm (187A.18G)Verstellbare Zange lackiert 250 mm (170A.25)Flachrundzange 160 mm (193A.16G)Seitenschneider 160 mm (192A.16G)"SLIM" Ringmaulschlüssel (40B.): 8 - 9 - 10 - 11 - 12 - 13 - 14 - 15 - 16 - 17 - 18 - 19 mmRollgabelschlüssel verchromt 250 mm (113A.10C)Spannungsprüfer (AV.HT2C)Elektrikerschere (841A.4)Universalmesser (844.SE18)Bandmass 3m (897A.319PB)...548,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Gibt es in der Berufsschule auch Fächer wie Rechnungswesen und Betriebswirtschaft?
Ja, in der Berufsschule werden in der Regel auch Fächer wie Rechnungswesen und Betriebswirtschaft unterrichtet. Diese Fächer vermitteln den Schülern grundlegende Kenntnisse über betriebswirtschaftliche Zusammenhänge und bereiten sie auf kaufmännische Tätigkeiten vor. **
Ähnliche Suchbegriffe für Wartung
-
FACOM Sortiment Wartung, in TascheSortiment "Wartung" - Schraubendreher AN/ANF/ANP, Zangen CPE Falttasche, 12-tlg.Produktstärken:Zangen: Die Geometrie senkt die Schneidkraft dank einer versetzten Achse und einem speziellen Schneidprofil erheblichBesonders beständige, gut schneidende, induktionsgehärtete Kohlenstoffstahl-LegierungErgonomische, chemikalienbeständige Bi-Material-Überzüge mit: - Rückholfeder - Haltering (der Haltering erhöht die Nennlänge um 10 mm)Ausführung: Verchromt, korrosionsbeständigSchraubendreher: Wärmebehandlung auf der Linie: + 100% Lebensdauer + 100% WiderstandsfähigkeitGriffwerkstoff: Soft Grip für mehr Komfort und ChemikalienbeständigkeitKlinge "Tri-Coating" behandelt (Zink-Nickel-Chrom): 4 Mal korrosionsbeständigerGriff ergonomisch optimiert: 10% mehr DrehmomentLasermarkierung: Für höhere VerschleißfestigkeitProfile mit CNC-Maschine bearbeitet: bessere Anpassung an die Schraube mit bessere...313,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Selden Peter: Buchführung und JahresabschlussBuchführung und Jahresabschluss , Mit Fallbeispielen, Übungsaufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20221215, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Schröder, Selden Peter~Krüger, Kathrin, Seitenzahl/Blattzahl: 194, Abbildungen: mit 19 Abbildungen, Keyword: Bilanz; Kontenrahmen; BWL; T; Konto, Fachschema: Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Makroökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 194, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 220, Breite: 138, Höhe: 16, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283784322,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Wie unterscheiden sich die Prinzipien der doppelten Buchführung von der einfachen Buchführung im Rechnungswesen? Welche Vorteile bringt die doppelte Buchführung mit sich?
Die doppelte Buchführung basiert auf dem Grundsatz der doppelten Erfassung von Geschäftsvorfällen, während die einfache Buchführung nur eine einseitige Erfassung vornimmt. In der doppelten Buchführung werden alle Geschäftsvorfälle sowohl auf der Soll- als auch auf der Haben-Seite erfasst, um die Bilanzsumme auszugleichen. Die doppelte Buchführung bietet eine genauere und transparentere Darstellung der finanziellen Situation eines Unternehmens, ermöglicht eine bessere Kontrolle über die Finanzen und erleichtert die Erstellung von aussagekräftigen Abschlüssen. **
-
1. Welche Bestandteile gehören zum Jahresabschluss eines Unternehmens? 2. Warum ist der Jahresabschluss für die Bilanzierung und Transparenz eines Unternehmens wichtig?
1. Zum Jahresabschluss eines Unternehmens gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss ist wichtig für die Bilanzierung, um die finanzielle Lage und den Erfolg des Unternehmens darzustellen. Er dient auch der Transparenz gegenüber Investoren, Gläubigern und anderen Stakeholdern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.