Domain buchhaltungsservice24.de kaufen?
Wir ziehen mit dem Projekt
buchhaltungsservice24.de um.
Sind Sie am Kauf der Domain
buchhaltungsservice24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltungsservice24.de kaufen?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
Ähnliche Suchbegriffe für Arbeitsumfeld
Top-Angebote
Produkte zum Begriff Arbeitsumfeld:
-
Wiley-VCH Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies erläutert beides: das interne Rechnungswesen, also die Kosten- und Leistungsrechnung, und das externe Rechnungswesen, das heißt die Finanzbuchhaltung mit Inventur, Bilanz und Gewinn-und-Verlust-Rechnung. Es ist eine gut lesbare Einführung in dieses vermeintlich so trockene Thema und bringt mit der nötigen Prise Humor und anschaulichen Beispielen Leben in die Zahlen. Sie erfahren, was sich hinter solch geheimnisvollen Begriffen wie Rückstellung, Abschreibung oder Bewertung verbirgt und welche Gesetze es in Deutschland, in der Schweiz, in Österreich und dem Rest der Welt gibt.7,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Gibt es in der Berufsschule auch Fächer wie Rechnungswesen und Betriebswirtschaft?
Ja, in der Berufsschule werden in der Regel auch Fächer wie Rechnungswesen und Betriebswirtschaft unterrichtet. Diese Fächer vermitteln den Schülern grundlegende Kenntnisse über betriebswirtschaftliche Zusammenhänge und bereiten sie auf kaufmännische Tätigkeiten vor. **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **


Inwiefern können Arbeitnehmerinteressen in den Bereichen Arbeitsrecht, Betriebswirtschaft und Arbeitsplatzkultur berücksichtigt werden, um ein ausgewogenes und produktives Arbeitsumfeld zu schaffen?
Arbeitnehmerinteressen können im Arbeitsrecht berücksichtigt werden, indem faire Arbeitsbedingungen, angemessene Entlohnung und Schutz vor Diskriminierung und Ausbeutung gewährleistet werden. In der Betriebswirtschaft können Arbeitnehmerinteressen durch partizipative Entscheidungsprozesse, Mitarbeiterbeteiligung und eine ausgewogene Work-Life-Balance berücksichtigt werden, um die Motivation und Produktivität zu steigern. Eine positive Arbeitsplatzkultur, die auf Respekt, Wertschätzung und offener Kommunikation basiert, kann dazu beitragen, die Zufriedenheit und das Wohlbefinden der Mitarbeiter zu fördern und somit ein ausgewogenes und produktives Arbeitsumfeld zu schaffen. Letztendlich ist es wichtig, dass Arbeitnehmerinteressen in allen drei Bereichen berücksicht **
Was zählt zum Arbeitsumfeld?
Zum Arbeitsumfeld zählen alle äußeren Bedingungen und Rahmenbedingungen, die Einfluss auf die Arbeit einer Person haben. Dazu gehören beispielsweise der Arbeitsplatz, die Arbeitsmittel, die Arbeitszeiten, das Team und die Unternehmenskultur. Auch die physische und psychische Gesundheit am Arbeitsplatz sowie die Möglichkeiten zur Weiterentwicklung und Weiterbildung zählen zum Arbeitsumfeld. Kurz gesagt, alles, was die Arbeitsbedingungen und -atmosphäre beeinflusst, gehört zum Arbeitsumfeld. **
Top-Angebote
Produkte zum Begriff Arbeitsumfeld:
-
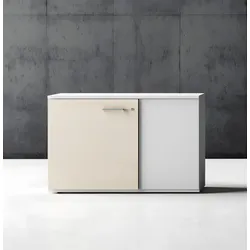
Büromöbel Sideboard La7 - Effektives ArbeitsumfeldSideboard La7 Büromöbel Dieses praktische und vielseitige Büromöbel Sideboard bietet zahlreiche Vorteile und ist eine perfekte Ergänzung für jedes Büro. Durch die geordnete Aufbewahrung haben Sie immer alles zur Hand, was Sie für Ihre Arbeit benötigen. Standardausstattung: + Oberplatte aus Melamin. + Front aus Melamin. + Korpus aus Melamin. + Nivellierung im Bereich von 10 mm. + 10 Jahre Garantie. Maße: Höhe: ca. 64,5 cm Breite: ca. 100 cm Tiefe: ca. 46 cm Lieferung: Büromöbel Sideboard La7 wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit zzgl. 2 Wochen): + Lieferung inkl. Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt made in EU.598,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
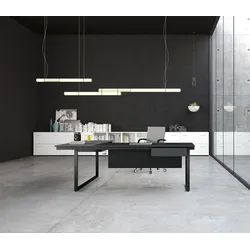
Ecktisch Schreibtisch La7 - Produktives ArbeitsumfeldEcktisch La7, Schreibtisch Hier ist die ideale Lösung für platzsparendes Arbeiten. Dieser Ecktisch Schreibtisch bietet genügend Arbeitsfläche und ermöglicht eine optimale Raumausnutzung. Mit seinem zeitlosen Design und der hochwertigen Verarbeitung ist er nicht nur ein Blickfang, sondern auch ein praktischer Begleiter für Ihren Arbeitsalltag. Standardausstattung: + Tischplatte aus Melamin. + Links oder rechts montierbar. + Kufengestell. + Nivellierung im Bereich von 10 mm. + 10 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 180 cm Tiefe: ca. 165 cm Lieferung: Ecktisch Schreibtisch La7 wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit zzgl. 2 Wochen): + Lieferung inkl. Vertragen, Montageservice, Entsorgung der Verpackung. Ein Produkt vom führenden Anbieter.936,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Gibt es in der Berufsschule auch Fächer wie Rechnungswesen und Betriebswirtschaft?
Ja, in der Berufsschule werden in der Regel auch Fächer wie Rechnungswesen und Betriebswirtschaft unterrichtet. Diese Fächer vermitteln den Schülern grundlegende Kenntnisse über betriebswirtschaftliche Zusammenhänge und bereiten sie auf kaufmännische Tätigkeiten vor. **
Ähnliche Suchbegriffe für Arbeitsumfeld
-
Wiley-VCH Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies erläutert beides: das interne Rechnungswesen, also die Kosten- und Leistungsrechnung, und das externe Rechnungswesen, das heißt die Finanzbuchhaltung mit Inventur, Bilanz und Gewinn-und-Verlust-Rechnung. Es ist eine gut lesbare Einführung in dieses vermeintlich so trockene Thema und bringt mit der nötigen Prise Humor und anschaulichen Beispielen Leben in die Zahlen. Sie erfahren, was sich hinter solch geheimnisvollen Begriffen wie Rückstellung, Abschreibung oder Bewertung verbirgt und welche Gesetze es in Deutschland, in der Schweiz, in Österreich und dem Rest der Welt gibt.7,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Inwiefern können Arbeitnehmerinteressen in den Bereichen Arbeitsrecht, Betriebswirtschaft und Arbeitsplatzkultur berücksichtigt werden, um ein ausgewogenes und produktives Arbeitsumfeld zu schaffen?
Arbeitnehmerinteressen können im Arbeitsrecht berücksichtigt werden, indem faire Arbeitsbedingungen, angemessene Entlohnung und Schutz vor Diskriminierung und Ausbeutung gewährleistet werden. In der Betriebswirtschaft können Arbeitnehmerinteressen durch partizipative Entscheidungsprozesse, Mitarbeiterbeteiligung und eine ausgewogene Work-Life-Balance berücksichtigt werden, um die Motivation und Produktivität zu steigern. Eine positive Arbeitsplatzkultur, die auf Respekt, Wertschätzung und offener Kommunikation basiert, kann dazu beitragen, die Zufriedenheit und das Wohlbefinden der Mitarbeiter zu fördern und somit ein ausgewogenes und produktives Arbeitsumfeld zu schaffen. Letztendlich ist es wichtig, dass Arbeitnehmerinteressen in allen drei Bereichen berücksicht **
-
Was zählt zum Arbeitsumfeld?
Zum Arbeitsumfeld zählen alle äußeren Bedingungen und Rahmenbedingungen, die Einfluss auf die Arbeit einer Person haben. Dazu gehören beispielsweise der Arbeitsplatz, die Arbeitsmittel, die Arbeitszeiten, das Team und die Unternehmenskultur. Auch die physische und psychische Gesundheit am Arbeitsplatz sowie die Möglichkeiten zur Weiterentwicklung und Weiterbildung zählen zum Arbeitsumfeld. Kurz gesagt, alles, was die Arbeitsbedingungen und -atmosphäre beeinflusst, gehört zum Arbeitsumfeld. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.